2026年全球磷市场展望:供应、需求和主要市场趋势
磷仍然是现代农业中最重要的营养素之一,也是磷肥的重要成分。全球磷市场与磷矿开采、磷酸生产、化肥制造、国际贸易和农业需求密切相关
。2026年的市场受多种因素的影响,包括化肥的可负担性、磷矿产量、硫的供应情况、出口政策、物流中断以及对新产能的投资。
全球磷矿石供应
磷矿石是用于制造大多数商用磷肥料的主要矿物来源。主要生产集中在相对较少的国家,这使得国际供应链尤为重要。
根据美国地质调查局的数据,全球磷酸盐岩资源超过3000亿吨,目前全球范围内没有磷酸盐岩短缺。但是,储量和产量的地理集中度仍然是化肥制造商和买家的重要考虑因素。
摩洛哥拥有世界上最大的磷酸盐岩储量。美国地质调查局估计,摩洛哥拥有约500亿吨磷酸盐岩储量,根据其报告的2024年数据,约占全球储量的68%
。中国也是主要生产国。美国地质调查局的数据估计,到2025年,中国的磷矿产量约为1.1亿吨,而摩洛哥的产量估计为3,600万吨
。化肥需求继续推动磷消费
农业需求仍然是磷肥消费的主要驱动力。磷支持根系发育、能量转移、开花、种子形成和作物整体
发育。磷酸二铵(DAP)、磷酸一铵(MAP)和三重过磷酸盐(TSP)仍然是国际农业市场上重要的磷肥产品。
需求受农作物价格、农民收入、化肥负担能力、种植决策、政府政策和区域农业条件的影响。
DAP 价格和市场预期
DAP 定价对供需条件仍然敏感。世界银行预计,随着新增产能的上线,DAP价格可能在2026年上涨近6%,然后在2027年下降
。但是,价格预期仍然受到供应方风险的影响。可能对中国磷酸盐出口的新的限制以及主要航线的中断可能会影响磷肥的供应和交付成本
。对于买家而言,这意味着购买决策越来越多地不仅取决于报价的产品价格,还取决于原产地、运费成本、交货时间、可用性和贸易条件。
硫正在成为重要的市场可变
磷肥的生产在很大程度上依赖于硫,因为硫酸用于将磷酸岩加工成磷酸和
肥料中间体。这在硫和磷市场之间建立了重要的联系。因此,即使磷岩本身仍然可用,硫供应中断也会影响磷肥的生产。
2026年,硫磺贸易的中断表明了化肥供应链的相互关联性。IFPRI报告称,以磷当量计算,2026年1月至6月的全球磷酸盐出口量与2025年同期相比下降了9%以上
。中国在磷市场中的作用
中国仍然是世界上主要的磷矿生产国和化肥制造商之一。因此,其生产和出口政策可以对全球供应产生重大影响。
中国的磷酸盐出口限制在2025年的部分时间有所放松,这促成了下半年出口的反弹。尽管如此,延长限制措施的可能性仍然是市场风险。
因此,对于国际买家而言,中国的出口政策是监测产量和全球化肥库存的重要因素。
物流和地缘政治风险
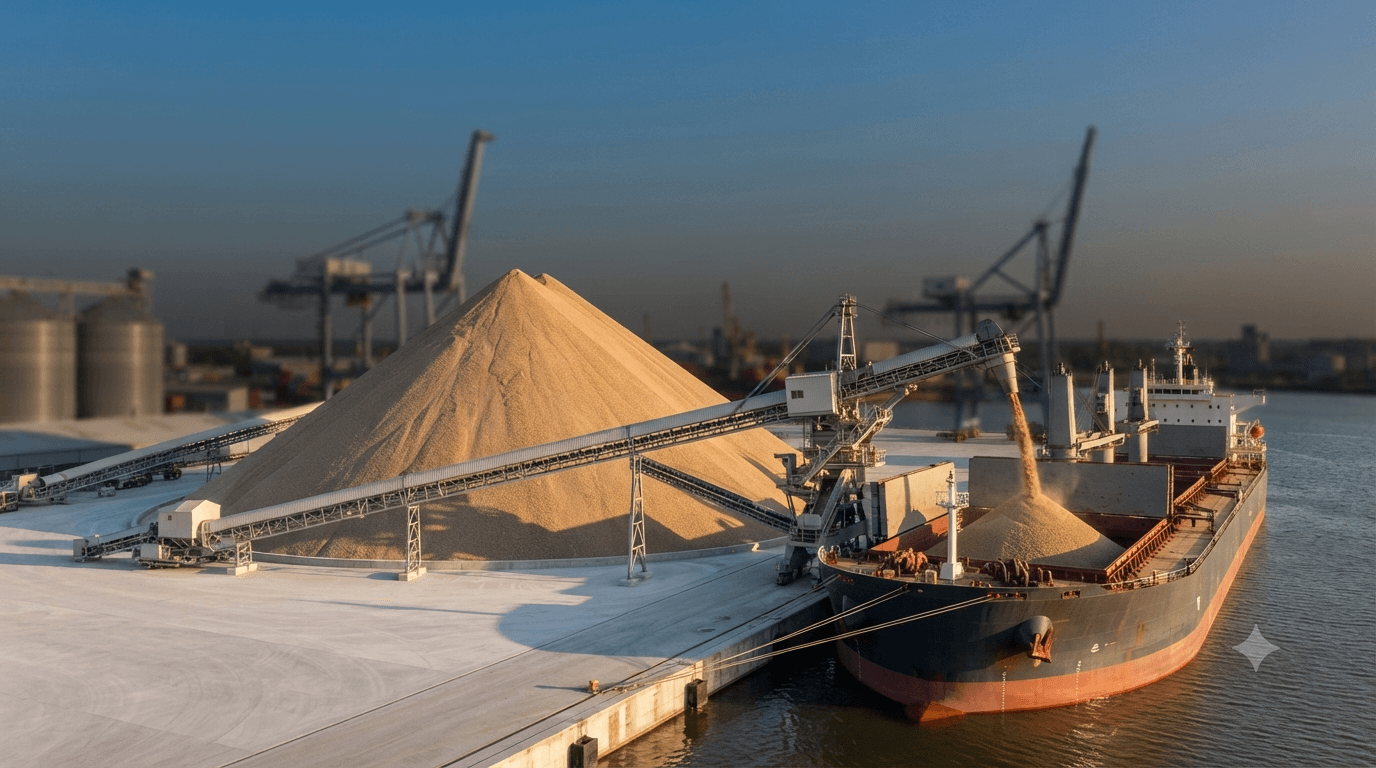
磷市场并不仅仅由采矿和制造能力决定。运输基础设施和国际航线也影响交付的供应。
世界银行强调霍尔木兹海峡是重要的化肥贸易路线,并指出全球约有15%的磷酸钾出口通过该海峡。硫和氨都是磷肥生产的重要原料,也流经该地区
。延长主要航线的中断会增加运费成本,延长交货时间,并收紧区域肥料的供应。
2026 年买家应注意的事项化学品和化肥买家在
计划磷的购买时应监控多个指标:磷
矿石产量和出口量
DAP 和 MAP 价格
硫的供应情况和价格
磷酸产
量中国的出口政策
摩洛哥和中东的产
量全球农用肥料需求
运费和运输中断
新磷肥生产能力区域库存水平
因此,2026年的磷市场由丰富的地质资源和供应链共同定义,供应链仍可能遭受严重的短期干扰。对于化学品买家而言,在评估供应、定价和采购机会时,了解从磷酸盐岩到成品肥料的整个价值链变得越来越重要
。资料来源:美国地质调查局;世界银行;IFPRI。
Ammonium Polyphosphate CAS: 68333-79-9